
BFH III R 39/25 · Als anhängig geführt · Stand 20. November 2026
Worum geht es?
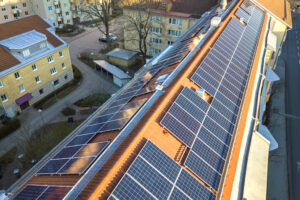
Eine Familie plante 2021 eine Photovoltaikanlage und nahm sie 2022 in Betrieb. 2022 und 2023 verbrauchte sie über 90 Prozent des erzeugten Stroms im eigenen Haushalt. Darf sie einen Teil der Anschaffungskosten schon 2021 als Investitionsabzugsbetrag berücksichtigen?
Was gilt jetzt?
§ 7g EStG verlangt für diesen Fall, dass die Anlage ausschließlich oder fast ausschließlich betrieblich genutzt wird. Das Bundesfinanzministerium behandelt selbst verbrauchten Strom einer gewerblich betriebenen Anlage als Entnahme des erzeugten Stroms. Das Hessische Finanzgericht wertete die Nutzung der Anlage im Streitfall anders und versagte den Abzug. Für Investitionen ab 2022 ist zusätzlich die Steuerbefreiung nach § 3 Nr. 72 EStG zu prüfen.
Was könnte passieren?
Folgt der BFH dem Finanzgericht, kann ein hoher privater Stromverbrauch den Abzug in vergleichbaren Altfällen gefährden. Folgt er der Verwaltungsauffassung, verliert dieser Einwand an Gewicht. Die weiteren Voraussetzungen müssen in beiden Fällen erfüllt sein.
Wie wahrscheinlich ist eine Änderung?
Ersteinschätzung: Gelboffene oder vom Einzelfall abhängige Frage
Verwaltung und Finanzgericht bewerten den privaten Stromverbrauch unterschiedlich. Für Betreiber spricht die ausdrückliche Verwaltungsanweisung. Gegen den Abzug im konkreten Fall spricht das Urteil der Vorinstanz.
Die Ampel bezieht sich auf die im Beitrag beschriebene steuerliche Position: Rot steht für ein erhebliches Risiko, Gelb für eine offene oder vom Einzelfall abhängige Frage und Grün für ein günstiges vorläufiges Signal.
Was sollten Betroffene tun?
Prüfen Sie bei einem noch offenen Bescheid für 2021, mit welcher Begründung das Finanzamt den Abzug versagt hat. Für eine heute geplante Anlage ist eine eigene Prüfung nach aktuellem Recht erforderlich.
Welche Unterlagen werden benötigt?
Steuerberechnung und Bescheid für das Abzugsjahr, Rechnung, Inbetriebnahmedatum, Zählerstände und Einspeiseabrechnungen. Damit lassen sich erzeugter, eingespeister und selbst verbrauchter Strom nachvollziehen.
Vorinstanz: Hessisches FG, 22.10.2025, 10 K 162/24.
Quellen
- BFH-Verfahrensseite III R 39/25
- Hessisches FG zum Streitfall
- BMF zur Privatnutzung, Rn. 44
- BMF zur Steuerbefreiung
Sie möchten wissen, ob dieses Verfahren Ihren Fall betrifft? Sprechen Sie uns gerne an.